読み切りログイン
一覧

読み切り「据え置きでも、あとから届く」

金曜の昼、文具の卸の会社の出荷場の端の折りたたみの机。弁当の横に車のカタログを広げた作業着の30代の男が、スマホを見て小さくこぶしを握る。伝票の束を抱えて通りかかる若い男。

文具の卸の会社 配送の係(38)城戸 健吾

同じ会社 営業事務 2年目(26)乙部 航平

城戸 健吾:よし
据え置きだ

ニュースの見出し日銀、政策金利を据え置き1.25%程度のまま

乙部 航平:据え置きって
上がらない
でしょ

城戸の顔の寄り。口の端を上げ、弁当の箸を持った手でカタログを軽く叩く。後ろに積んだ段ボールがぼける。

城戸 健吾:だよな
うちのローン
変動なんだよ

変動金利(へんどうきんり)の解説

現実の事実返済の途中でも金利が変わる住宅ローンです。見直しは半年に1回が一般的で、日本銀行の政策金利(せいさくきんり)の影響を受けます。住宅金融支援機構(じゅうたくきんゆうしえんきこう)の2026年1月調査では、2025年4月〜9月に借りた人の75.0%が変動型でした。

固定金利とは何が違う?
全期間固定型は、借りた時に返済が終わるまでの金利が決まります。全期間固定の金利は、政策金利ではなく10年物国債の利回り(長期金利)の影響を受けます(住宅金融支援機構の説明)。

出典

この言葉の疑問、いつもの AI に

この話の内容ごと、AI へGemini は、開いたら貼り付けてください。

AI に渡すまとめをコピー

AI に貼って、この話のことを相談してみてください。

机の上を斜め上から。開いたカタログの3列シートの車の線画に太い指が乗り、横に小さな認印が立ててある。袖の作業着と弁当の端が写る。カタログは線だけで字もロゴも無い。

城戸 健吾:上がらないなら
この車
いけるな

乙部の顔の寄り。伝票の束を抱えたまま、カタログをのぞきこんで目を見開く。

乙部 航平:え
買うんですか

照れて首の後ろに手をやり、もう片方の指で認印をつまんで見せる城戸と、一緒に笑う乙部。出荷場の棚が後ろに広がる。

城戸 健吾:来年
3人目
なんだよ

城戸 健吾:日曜に
判子
押してくる

城戸の手元の寄り。胸ポケットから出した折り目のある紙を、スマホの横に広げて見比べる。紙は線と枠だけで、欄の1つだけ青い枠。作業着の袖と机が写る。

城戸 健吾:あれ
銀行の通知は
1.1%だぞ

乙部の顔の寄りを少し上から。伝票を両手で持ったまま、口を半分開けて固まる。

乙部 航平:え、1.25%が
ローンの
金利でしょ?

乙部 航平:調べて
きます

読み切り「据え置きでも、あとから届く」

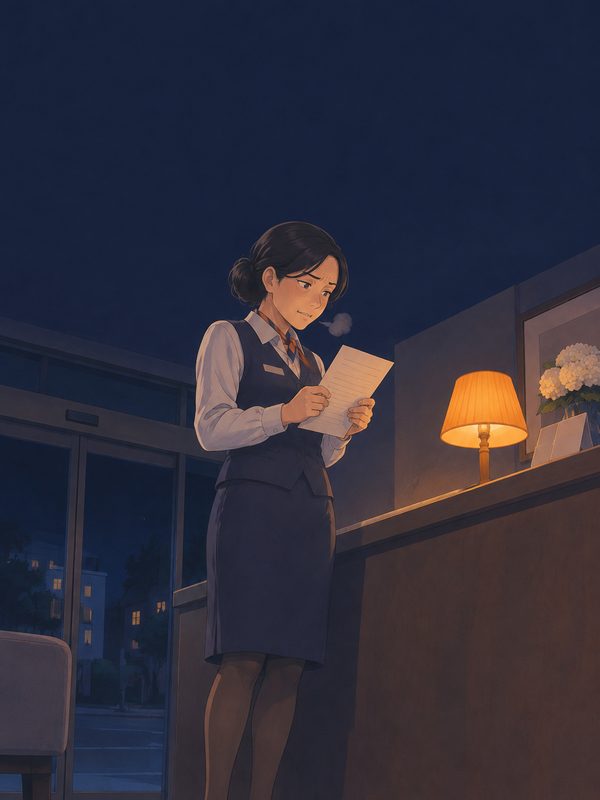
定時で会社を出て︑
市立図書館の
調べもの相談へ︒

市立図書館 調べもの相談の司書(43)吉住 ふみ

夕方の市立図書館の2階。参考図書の棚の前で、新聞を束ねていた司書の女性が振り向く。小走りで来た若い男が、スマホを掲げる。

乙部 航平:先輩の住宅ローン
据え置きなら
上がらない
ですよね

吉住 ふみ:元の発表を
見てみましょう

カウンター横の調べもの用の PC の前に並ぶ2人を横から。青く光る画面の1行を司書の指が指し、男は身を乗り出す。画面は線と枠だけ。

日本銀行「当面の金融政策運営について」(2026年10月30日)金融政策決定会合で、次回までの方針を決定無担保コールレート(オーバーナイト物)を、1.25%程度で推移するよう促す。

金融政策決定会合(きんゆうせいさくけっていかいごう)の解説

現実の事実日本銀行の政策委員会が、金融政策を決める会合です。年8回、各2日間開かれ、決定は終わった後すぐに公表されます。変えなかった時も、その旨を公表します。2026年10月は29日・30日で、次は12月17日・18日です。

話し合いの中身は、いつ分かる?
2026年10月の会合の「主な意見」は11月10日、「議事要旨」は12月23日に公表の予定です。議事録は10年たった後に公表されます。

出典

この言葉の疑問、いつもの AI に

この話の内容ごと、AI へGemini は、開いたら貼り付けてください。

AI に渡すまとめをコピー

AI に貼って、この話のことを相談してみてください。

乙部の顔の寄り。青い光を受けて目を細め、画面に顔を近づける。後ろの棚がぼける。

乙部 航平:据え置きって
どこにも
ないですよ

司書の横顔の胸から上。プリンターから出た紙を2枚、片手で受け取りながら乙部の方を見る。後ろに参考図書の棚。

吉住 ふみ:9月の発表と
並べると

上から見たカウンター。印刷した発表の紙を2枚並べ、司書のペンが2枚の同じ欄を矢印でつなぐ。紙の見出しの帯だけ青。カウンターの木目と司書の袖が写る。

〈日本銀行の2つの発表〉2026年9月:1.0%程度 → 1.25%程度に引き上げ2026年10月:1.25%程度→ 今回は変えなかった

乙部の胸から上。2枚の紙の上に手をつき、顔を上げて司書に聞く。後ろの棚がぼける。

乙部 航平:じゃあ
1.25%が
ローンの金利?

司書がメモ帳に四角を2つ描き、間に矢印を引く手元と、それを見る司書の横顔。四角は青い線。字は無い。

吉住 ふみ:政策金利は
銀行どうしの
一晩の貸し借りの
金利なんです

政策金利(せいさくきんり)の解説

現実の事実日本銀行が金融政策で誘導の目標にしている金利で、今は無担保(たんぽ)コールレート(オーバーナイト物)です。金融機関(きんゆうきかん)どうしが翌日までお金を貸し借りする時の金利で、2026年10月30日の決定は1.25%程度。住宅ローンや預金の金利そのものではありません。

最近はどう動いた?
2026年6月に0.75%程度から1.0%程度へ、9月に1.25%程度へ引き上げられ、10月は変えていません。
公定歩合とは違う?
かつては預金金利なども公定歩合に連動していましたが、1994年に金利自由化が完了して直接の連動はなくなりました。公定歩合は、今は「基準貸付利率」と呼ばれています。

出典

この言葉の疑問、いつもの AI に

この話の内容ごと、AI へGemini は、開いたら貼り付けてください。

AI に渡すまとめをコピー

AI に貼って、この話のことを相談してみてください。

乙部の顔の寄りを少し下から。目を見開き、スマホを持つ手が止まる。

乙部 航平:うそ
先輩の通知の
1.1%は?

司書の顔の寄り。少し首をかしげて、落ち着いて答える。髪に鉛筆を挿している。

吉住 ふみ:そちらは
銀行が決める
金利ですね

司書が厚い冊子の印刷を1部、カウンターに置いて開く。身を乗り出す乙部を斜めから。冊子の見出しの帯だけ青。

〈日本銀行 金融システムレポート(2026年10月)〉変動金利は、短期プライムレートなどの基準金利に連動固定金利は、長期金利の動向などを映す

短期(たんき)プライムレートの解説

現実の事実銀行が自分で決める、短期の貸出の基準の金利です。日本銀行の表では主要行で最も多い値が2026年8月3日から2.375%(その前は2.125%)で、6月の政策金利(せいさくきんり)の引き上げの約1か月半後に動きました。変動金利(へんどうきんり)の住宅ローンの多くは、これなどに連動します。

9月の引き上げの分は?
2026年10月31日に見た日本銀行の表には、9月の引き上げの後の変更の行はまだありません(表の更新は毎月1回が目安)。

出典

この言葉の疑問、いつもの AI に

この話の内容ごと、AI へGemini は、開いたら貼り付けてください。

AI に渡すまとめをコピー

AI に貼って、この話のことを相談してみてください。

印刷した表の寄り。乙部の人差し指が、青い枠の3行を上から順になぞる。袖の紺のセーターとカウンターが写る。表は線と枠だけ。

〈変動金利の動き(多くのローン)〉2025年1月の引き上げ → 6月にかけて +0.25%ポイント2025年12月の引き上げ → 翌6月にかけて +0.25%ポイント2026年6月・9月の引き上げ → 上昇は「今後生じていく」

乙部 航平:半年くらい
遅れて
来てる?

吉住 ふみ:9月の分は

吉住 ふみ:あとから
届く

乙部の顔の大写しを少し下から。目を丸くして、表から顔を上げる。指先は表の最後の行に残っている。

乙部 航平:じゃあ
先輩の返済
上がるんだ

吉住 ふみ:それが
すぐでも
ないんです

カウンターのメモ帳に、司書が横に長い棒を描いて2色に分けて見せる。のぞきこむ乙部を斜め上から。メモ帳の棒の寄り。同じ長さの棒が2本、中の仕切りの位置だけが違う。片側が青い。字の無い線だけ。

〈日本銀行の資料から〉5年ルール:金利が上がっても、毎月の返済額は5年間同じ125%ルール:見直しの時も、前の返済額の1.25倍までどちらも多いが、契約による

5年(ごねん)ルールの解説

現実の事実変動金利(へんどうきんり)の住宅ローンで、金利が上がっても毎月の返済額を5年間同じにする約束です。元金の返済の一部を先へ送る形なので、利息が増えた分、元金の減りは遅くなります。見直しの時も前の返済額の1.25倍までとする「125%ルール」が付くことも多いです。

実際に返済額が増える人は、どれくらい?
日本銀行の2026年10月のレポートは、実際に返済額が増えるローンは毎年2割程度で、2026年度中に見直されるローンは中心の値で毎月5千円程度の増えと見込みます。地方銀行のデータからの試算です。
自分のローンにも付いている?
多くのローンに付いていますが、契約によります。契約の書類や銀行の通知で確かめます。

出典

この言葉の疑問、いつもの AI に

この話の内容ごと、AI へGemini は、開いたら貼り付けてください。

AI に渡すまとめをコピー

AI に貼って、この話のことを相談してみてください。

乙部の顔の寄り。肩の力が抜けて、ほっと笑う。

乙部 航平:なんだ
よかった
平気でしょ

司書の顔の寄り。髪に鉛筆を挿し、小さく首を横に振る。口元は静か。

吉住 ふみ:利息が増えた分
元金の減りが
遅くなるんです

乙部の手元の寄り。電卓を叩きながらメモ帳に線を引く。紺のセーターの袖とカウンターが写る。メモと電卓の画面は線と枠だけ。

〈乙部のメモ〉残りの元金 3,000万円に9月の分(+0.25%)が届いたら3,000万円 × 0.25% ÷ 12か月= 利息が月に約6,250円ふえる(目安)

乙部 航平:月に
6,250円も……

司書が、乙部のスマホを鉛筆の先で指す。顔を上げる乙部を、カウンターの向こうから。窓の外は暮れかけの青。

吉住 ふみ:ご自分の
口座にも
届いてますよ

スマホの銀行の画面の寄り。残高の欄と金利の欄が線だけで並び、1行が青い枠で囲まれている。乙部の親指と袖が写る。字は無い。

〈日本銀行の統計 国内銀行等の平均〉普通預金 2026年1月 0.184% → 10月 0.331%定期預金1年(300万円未満)10月 0.486%

普通預金(ふつうよきん)の金利の解説

現実の事実銀行が決めて店頭に示す金利で、銀行ごとに違います。日本銀行の統計の平均は、普通預金が2026年1月の0.184%から10月の0.331%へ、定期預金の1年(300万円未満)が0.26%から0.486%へ上がりました。

政策金利(せいさくきんり)と同じだけ上がる?
同じではありません。2026年1月から10月に政策金利は0.75%程度から1.25%程度へ0.5上がり、普通預金の平均は0.147上がりました。

出典

この言葉の疑問、いつもの AI に

この話の内容ごと、AI へGemini は、開いたら貼り付けてください。

AI に渡すまとめをコピー

AI に貼って、この話のことを相談してみてください。

乙部 航平:えっ
僕の50万で
年1,655円

乙部の顔の寄り。スマホを見ながら、笑おうとして口の端だけが上がる。

乙部 航平:そういえば
物価2%到達って
出てましたよね

司書が印刷した紙を1枚、乙部の前に差し出す。紙の見出しの帯だけ青。眉を寄せて紙をのぞく乙部を少し下から。

吉住 ふみ:発表の言葉は
「概ね整合的」
ですね

基調的(きちょうてき)な物価上昇率(ぶっかじょうしょうりつ)の解説

現実の事実物価の上がり方の底の流れを指す言葉で、1つの統計ではなく、消費者(しょうひしゃ)物価のコア指標や予想物価上昇率などの指標で見ます。2026年10月の展望レポートは「2%の『物価安定の目標』と概ね整合的な水準」と書きました。

「2%到達」は、目標の達成?
「2%到達」は発表の文にありません。総裁は10月30日の会見で、2%を持続的・安定的に実現するという目標にはまだ至っていないと話しました(公式の動画で確かめた。会見の記録の文は2026年10月31日時点で未公表)。

出典

この言葉の疑問、いつもの AI に

この話の内容ごと、AI へGemini は、開いたら貼り付けてください。

AI に渡すまとめをコピー

AI に貼って、この話のことを相談してみてください。

乙部 航平:で︑次は
いつ上がるん
ですか

〈日本銀行 展望レポート(2026年10月)〉引き続き政策金利を引き上げ、金融緩和の度合いを調整していくことになるタイミングやペースは、点検しながら検討次の会合は12月17日・18日

展望(てんぼう)レポートの解説

現実の事実日本銀行が年4回(通常1月・4月・7月・10月)に出す、経済と物価の見通しです。2026年10月の政策委員の見通しの中央値は、消費者(しょうひしゃ)物価(生鮮食品(せいせんしょくひん)を除く)が2026年度+2.5%・2027年度+2.6%・2028年度+2.0%。背景の説明を含む全文は11月2日14時に公表の予定です。

出典

この言葉の疑問、いつもの AI に

この話の内容ごと、AI へGemini は、開いたら貼り付けてください。

AI に渡すまとめをコピー

AI に貼って、この話のことを相談してみてください。

司書の胸から上。手に持った紙の1行をペンで指し、乙部の方を見る。後ろに資料の棚。

吉住 ふみ:いつ・いくらは
書いて
ありません

紙を何枚か片手に重ねて持ち、もう片方の手で頭をかく乙部の横顔。カウンターの向こうで、髪に鉛筆を挿した司書が静かに見ている。窓の外は夕方の暗い青。

乙部 航平:先輩の銀行も
いつ動くか
言い切れない

司書の顔の寄り。まっすぐ乙部を見て、印刷した紙の束をそろえて乙部へ差し出す。

吉住 ふみ:言い切れない所は
言い切らないのが
いいです

吉住 ふみ:決まってる
所だけ
持って
帰りましょう

次の朝︒
土曜の出荷当番︒

澄んだ秋の朝の会社の車庫。小さなトラックの荷台で箱を受け取る城戸に、乙部が紙を持って駆け寄る。シャッターが開いて外の光が入る。

乙部 航平:9月の分が
まだ届いてない
かも
です

城戸の顔の寄り。荷台に片手をついたまま、片方の眉を上げる。

城戸 健吾:かも?

乙部 航平:いつ・いくらかは
銀行の通知で
見ないと

荷台の上に広げた折り目のある紙の寄り。城戸の太い指が欄を押さえ、乙部の指が青い枠の1行を指す。作業着と紺のセーターの袖が写る。紙は線と枠だけ。

〈城戸の銀行の通知〉適用金利の見直し:年2回毎月の返済額の見直し:5年ごと(次は2年後)

城戸 健吾:返済は
あと2年
このままか

紙を胸ポケットに戻しながら、丸めたカタログを手に遠くを見て考える城戸を、少し下から。

城戸 健吾:で
判子は?

乙部 航平:︙︙
言い切れません

声を上げて笑う城戸が、丸めたカタログで乙部の肩を軽く叩く。両手を広げて肩をすくめ、苦笑いする乙部。

ポンッ

城戸 健吾:言うと
思った

城戸 健吾:日曜は
通知も持って
見積もりだけ
もらってくる

城戸の顔の寄り。目を細めて大きく笑い、丸めたカタログの先を乙部の方へ向ける。

城戸 健吾:で
乙部くんの貯金は
増えた?

車庫の入口の引きの絵。荷台の端に腰かけて笑う城戸と、照れて首の後ろに手をやる乙部。外に澄んだ秋の朝の空。

乙部 航平:年1,655円
です

据え置きの
見出しのあとから︑
9月の分が届く︒

〈この話の決まり〉2026年10月31日時点の、日本銀行・住宅金融支援機構の発表によります。決まりが変わった時は、この話に追記します。

読み切り「据え置きでも、あとから届く」

おわり

この物語はフィクションです。会社・図書館・人物は架空です。金融政策と金利の説明は2026年10月31日時点の日本銀行・住宅金融支援機構の発表によります。

お気に入りから外しますか?

「政策金利は据え置き」って、うちのローンは上がらない?

この話の番外編、いつもの AI で作れます

同じジャンルの作品

この話の感想・こうなったらいい

感想や「こういう展開が読みたい」をお送りください。編集部の励みになります。いただいた声は、お名前を出さずに、作品の紹介(レビュー)として使わせていただくことがあります。

この話で分かること

政策金利(せいさくきんり)とは? 今はいくら?

日本銀行が金融政策で誘導の目標にしている金利で、今は無担保(たんぽ)コールレート(オーバーナイト物)です。金融機関(きんゆうきかん)どうしが翌日までお金を貸し借りする時の金利で、2026年10月30日の決定は1.25%程度(賛成8・反対1)。2026年6月に0.75%程度から1.0%程度へ、9月に1.25%程度へ引き上げられ、10月は変えていません。

物語との違い

「据え置き」は見出しの言葉で、日本銀行の発表の文にはありません。発表の文は「1.25%程度で推移するよう促す」です。

政策金利(せいさくきんり)が据え置きなら、住宅ローンの金利は上がらない?

言い切れません。変動金利(へんどうきんり)は短期プライムレートなどの基準金利に連動し、多くのローンで引き上げの数か月後に上がってきました(2025年1月の引き上げは6月にかけて+0.25%ポイント、2025年12月の引き上げは翌6月にかけて+0.25%ポイント)。日本銀行の金融システムレポート(2026年10月)は、2026年6月と9月の引き上げを受けた上昇も今後生じていくとみています。固定金利は長期金利の動向などを映して動きます。

物語との違い

いつ・いくら上がるかは、銀行と契約で違います。銀行の通知や契約の書類で確かめます。

金利が上がると、毎月の返済額はいつ増える?

変動金利(へんどうきんり)の住宅ローンには、毎月の返済額を5年間同じにする「5年ルール」と、見直しの時も前の1.25倍までとする「125%ルール」が付くことが多く、実際に返済額が増えるローンは毎年2割程度です。2026年度中に見直されるローンは、中心の値で毎月5千円程度の増えの見込みです(日本銀行の地方銀行のデータからの試算)。返済額が同じ間も、利息が増えた分、元金の減りは遅くなります。

物語との違い

作中の約6,250円は、残りの元金3,000万円・金利が0.25%ポイント上がった時の、利息の増えの目安(3,000万円×0.25%÷12か月)で、返済額の増えではありません。元金の額・金利・契約で変わります。

預金の金利はどうなった?

日本銀行の統計の平均は、普通預金(ふつうよきん)が2026年1月の0.184%から10月の0.331%へ、定期預金の1年(300万円未満)が0.26%から0.486%へ上がりました。日本銀行の2026年7月の展望レポートは、家計全体では預金が借入を大きく上回るので金利上昇のプラスを受けやすい一方、住宅ローンの残高が大きい30代・40代などでは返済負担の増加が支出を慎重にする可能性があると書き、世代で違うとしています。

物語との違い

金利は銀行と預け方で違います。作中の年1,655円は、50万円を0.331%で1年預けた時の、税を引く前の利息です。

次に政策金利(せいさくきんり)が上がるのはいつ?

決まっていません。2026年10月の展望レポートは、経済・物価・金融情勢に応じて引き続き政策金利を引き上げ、金融緩和の度合いを調整していくことになると書く一方、タイミングやペースは見通しの実現の確度やリスクを点検しながら検討するとしています。次の金融政策決定会合(きんゆうせいさくけっていかいごう)は2026年12月17日・18日です。10月の会合では委員1人が1.5%程度への引き上げを提案し、反対多数で否決されました。

物語との違い

展望レポートの見通しは、政策委員の見方で、約束ではありません。

この話の用語

変動金利(へんどうきんり)漫画の中で見る
現実の事実返済の途中でも金利が変わる住宅ローンです。見直しは半年に1回が一般的で、日本銀行の政策金利(せいさくきんり)の影響を受けます。住宅金融支援機構(じゅうたくきんゆうしえんきこう)の2026年1月調査では、2025年4月〜9月に借りた人の75.0%が変動型でした。
金融政策決定会合(きんゆうせいさくけっていかいごう)漫画の中で見る
現実の事実日本銀行の政策委員会が、金融政策を決める会合です。年8回、各2日間開かれ、決定は終わった後すぐに公表されます。変えなかった時も、その旨を公表します。2026年10月は29日・30日で、次は12月17日・18日です。
政策金利(せいさくきんり)漫画の中で見る
現実の事実日本銀行が金融政策で誘導の目標にしている金利で、今は無担保(たんぽ)コールレート(オーバーナイト物)です。金融機関(きんゆうきかん)どうしが翌日までお金を貸し借りする時の金利で、2026年10月30日の決定は1.25%程度。住宅ローンや預金の金利そのものではありません。
短期(たんき)プライムレート漫画の中で見る
現実の事実銀行が自分で決める、短期の貸出の基準の金利です。日本銀行の表では主要行で最も多い値が2026年8月3日から2.375%(その前は2.125%)で、6月の政策金利(せいさくきんり)の引き上げの約1か月半後に動きました。変動金利(へんどうきんり)の住宅ローンの多くは、これなどに連動します。
5年(ごねん)ルール漫画の中で見る
現実の事実変動金利(へんどうきんり)の住宅ローンで、金利が上がっても毎月の返済額を5年間同じにする約束です。元金の返済の一部を先へ送る形なので、利息が増えた分、元金の減りは遅くなります。見直しの時も前の返済額の1.25倍までとする「125%ルール」が付くことも多いです。
普通預金(ふつうよきん)の金利漫画の中で見る
現実の事実銀行が決めて店頭に示す金利で、銀行ごとに違います。日本銀行の統計の平均は、普通預金が2026年1月の0.184%から10月の0.331%へ、定期預金の1年(300万円未満)が0.26%から0.486%へ上がりました。
基調的(きちょうてき)な物価上昇率(ぶっかじょうしょうりつ)漫画の中で見る
現実の事実物価の上がり方の底の流れを指す言葉で、1つの統計ではなく、消費者(しょうひしゃ)物価のコア指標や予想物価上昇率などの指標で見ます。2026年10月の展望レポートは「2%の『物価安定の目標』と概ね整合的な水準」と書きました。
展望(てんぼう)レポート漫画の中で見る
現実の事実日本銀行が年4回(通常1月・4月・7月・10月)に出す、経済と物価の見通しです。2026年10月の政策委員の見通しの中央値は、消費者(しょうひしゃ)物価(生鮮食品(せいせんしょくひん)を除く)が2026年度+2.5%・2027年度+2.6%・2028年度+2.0%。背景の説明を含む全文は11月2日14時に公表の予定です。

出典

更新日:

この先が気になるあなたへ。違う話を考えたいあなたへ。

この話の番外編、いつもの AI で作ってみてください。

  1. 1ボタンを押すいつもの AI を選んで
  2. 2AI が開く作品の設定とあらすじつきで
  3. 3一緒に考える展開・台詞・絵の指示まで
例:AI との相談

あなた城戸さんが日曜に車の販売店へ行く場面を考えたい

AI見積もりの紙の横に、城戸さんが銀行の通知を広げる所から。店の人に「2年後に返済が変わるかもしれなくて」と話し、月々の払いを一緒に書き出します。

あなたその時、城戸さんが言いそうな一言を

AI城戸「いくら増えるかは、言い切れないんですよ」。絵:乙部の言い方を真似して、自分で笑う城戸さん。

送る質問あらすじを踏まえて、この話の番外編を一緒に考えて

無料の Google ログインで使ってみてください

ログインすると、トゥーンエルから新しい話のお知らせがメールで届きます。止めたい時はマイページから。

Gemini は、開いたら貼り付けてください。

AI の答えは、作品の公式の番外編ではありません。作った物を出す時は、利用ガイドを見てください。

この先のこと、自分のこと、いつもの AI に聞いてみてください。

この話の内容ごと、AI へGemini は、開いたら貼り付けてください。

AI に渡すまとめをコピー

AI に貼って、この話のことを相談してみてください。

トゥーンエルを、あなたの AI にMCP 対応無料読むだけ詳しい人向け

AI に追加して、ほかの話や用語も聞いてみてください。読むだけで、書き込みはしません。

https://tooneru.com/mcp

  1. 名前が「トゥーンエル」、URL が上の URL になっているのを見て、「続ける」を押します。
  2. 認証は「サインインなし」のまま、「追加」を押します。
  3. 「連携」か「連携させる」を押します。
  4. 読者の操作:読み取り専用のツールは「常に許可」を選べます。

トゥーンエルを運営するH株式会社の道具です。

この話のあらすじ

2026年10月30日の金曜の昼、文具の卸の会社の配送の係の城戸 健吾が、ニュースの見出し「日銀、政策金利(せいさくきんり)を据え置き」を見て、変動金利(へんどうきんり)の住宅ローンの返済が上がらないなら車を買い替えようと喜ぶ。ところが見出しの1.25%と、銀行の通知の1.1%が違う。営業事務2年目の乙部 航平は、日曜の判子までに調べてくると約束する。市立図書館の調べもの相談で、司書の吉住 ふみと日本銀行の発表を読むと、「据え置き」の語は無く、9月に1.25%程度へ引き上げた後、10月は変えなかっただけだった。1.25%は金融機関(きんゆうきかん)どうしの翌日までの貸し借りの金利で、住宅ローンの金利は銀行が決める。金融システムレポートによると、変動金利は短期プライムレートなどに連動して引き上げの数か月後に上がってきて、6月と9月の引き上げの分はこれから届く。毎月の返済額は5年ルールで5年間同じのことが多いが、利息が増えた分、元金の減りは遅くなる。乙部の普通預金(ふつうよきん)の金利の平均も上がっていて、50万円で年1,655円。次にいつ、いくら上がるかは発表に無く、言い切れない。決まっている所だけを持ち帰った乙部の話を聞き、城戸は銀行の通知で返済の見直しが2年後と確かめ、日曜は判子ではなく通知を持って見積もりをもらうことにする。

作者

漫画でわかるニュース

仕事と暮らしに関わるニュースを、1つの話の読み切りの漫画にしています。トゥーンエルのニュース編集部が作っています(運営・編集はトゥーンエル編集部)。

この作品について

ニュースの見出しの「日銀、政策金利を据え置き」を、日本銀行の元の発表から読み解く読み切り。政策金利とは何か、変動金利の住宅ローンにいつ届くのか、5年ルールで返済額がどう動くのか、預金の金利がどう変わったのかが、物語の流れで分かります。

この話を紹介する

話のバナー・サムネイル・紹介文・貼れる HTML素材を見る

通知

お気に入り(♡)の作品に新しい話が出た日に、1回だけお知らせが届きます。届く時刻を選んでください。

ログインは要りません。

届く時刻

お知らせ

お知らせの一覧

ホームに追加

    ログインは要りません。